DEV você fatura 40k ou mais? Seu lucro presumido pode ficar R$ 3 mil reais mais caro em 2027

DEV você fatura 40k ou mais? Seu lucro presumido pode ficar R$ 3 mil reais mais caro em 2027

Lucro Presumido para Dev em 2027: Por Que Pode Deixar de Compensar

Dev, você fatura R$ 40 mil ou mais por mês? Então atenção: o lucro presumido para dev em 2027 pode custar quase R$ 3 mil a mais por mês. O motivo é a reforma tributária, que troca PIS e Cofins pela CBS. Neste guia, mostramos a simulação completa, explicamos por que o impacto pesa mais para quem presta serviço e indicamos o que fazer antes de janeiro.

Atualizado em 6 de novembro de 2026. A alíquota da CBS ainda depende da decisão final do Senado, e vamos revisar o texto quando houver definição.

Resumo da simulação

Para comparar os cenários, usamos um desenvolvedor que fatura R$ 40 mil por mês, presta serviços no Brasil e atua em um município com ISS de 3%.

Cenário Imposto mensal
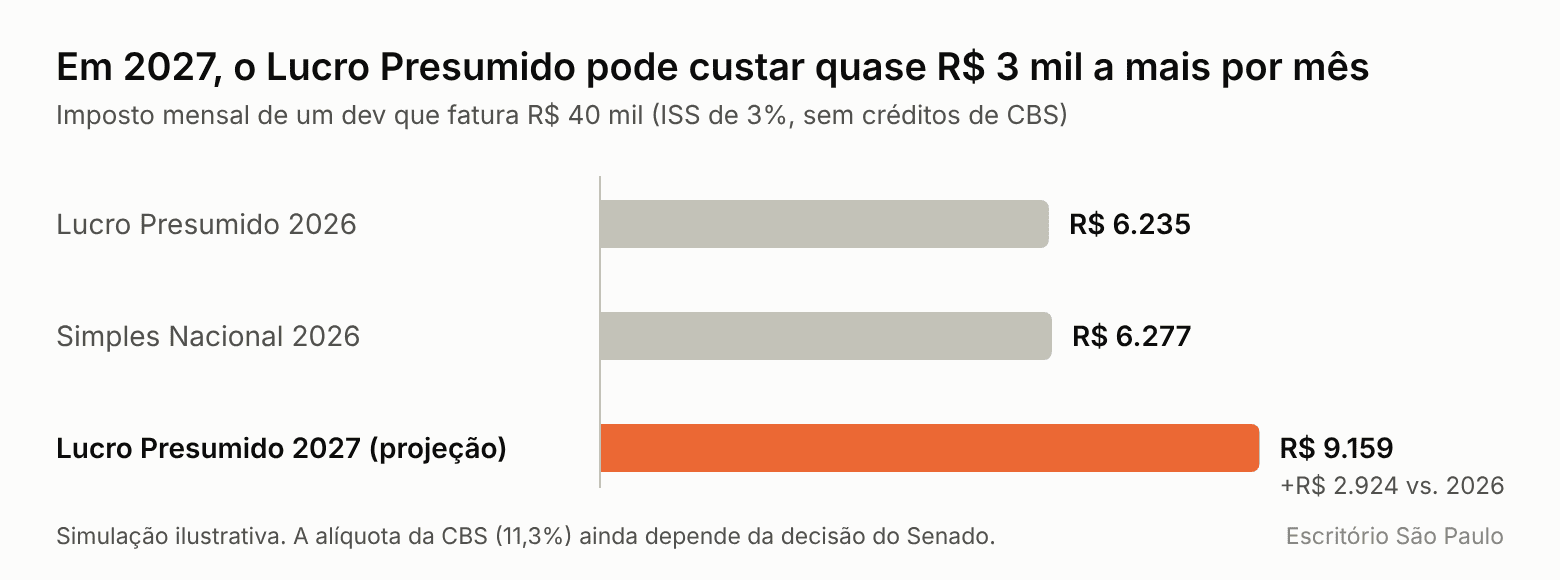
Lucro Presumido em 2026R$ 6.235
Simples Nacional em 2026 (Fator R)R$ 6.277
Lucro Presumido em 2027 (projeção)cerca de R$ 9.160
Lucro Presumido 2026: R$ 6.235. Simples Nacional 2026: R$ 6.277. Lucro Presumido 2027 (projeção): R$ 9.159.

Imposto mensal de um dev que fatura R$ 40 mil: comparação entre 2026 e 2027.

Cenário atual em 2026: os dois regimes ficam quase empatados

Hoje, o lucro presumido custa cerca de R$ 6.235 por mês, já com os encargos de um pró-labore de um salário mínimo. No Simples Nacional, com pró-labore de 28% do faturamento para atingir o Fator R, a carga total fica em torno de R$ 6.277. Portanto, em 2026 o lucro presumido ainda leva uma pequena vantagem, de cerca de R$ 42 por mês.

Veja de onde vem cada valor no lucro presumido:

Lucro Presumido em 2026 Valor mensal
IRPJ (15% sobre 32% da receita)R$ 1.920,00
CSLL (9% sobre 32% da receita)R$ 1.152,00
PIS (0,65%)R$ 260,00
Cofins (3%)R$ 1.200,00
ISS (3%)R$ 1.200,00
INSS do pró-labore (patronal e do sócio)R$ 502,51
TotalR$ 6.234,51

Já no Simples Nacional, o cálculo muda bastante. Com faturamento de R$ 480 mil em 12 meses, a empresa se enquadra no Anexo III, com alíquota efetiva de 8,575%. Em seguida, entram os encargos do pró-labore de R$ 11.200:

Simples Nacional em 2026 Valor mensal
DAS (Anexo III, alíquota efetiva de 8,575%)R$ 3.430,00
INSS do sócio sobre o pró-labore (11%, até o teto)R$ 932,31
IRRF sobre o pró-labore (tabela progressiva)R$ 1.914,88
TotalR$ 6.277,19

Para entender melhor como o pró-labore de 28% funciona, veja nosso guia sobre Fator R para dev [SUBSTITUA pelo link real quando publicado].

O que muda em 2027: a CBS entra no lugar de PIS e Cofins

Em 2027, a CBS substitui o PIS e a Cofins. Hoje, no lucro presumido, os dois somam 3,65% da receita. Com a CBS, a conta sobe de patamar: o Tribunal de Contas da União (TCU) calculou uma alíquota de referência de 11,3%, acima das estimativas anteriores do governo, segundo o InfoMoney. Ainda assim, o Senado fará a definição final.

Estas regras sustentam a simulação:

  • CBS efetiva de 11,2%: a LC 214/2025 prevê um redutor de 0,1 ponto percentual na CBS em 2027, conforme explica a Simtax.
  • IBS de 0,1%: o novo imposto começa de forma residual, e ele compensa o redutor da CBS.
  • ISS fora da base: durante a transição, o ISS não integra a base de cálculo da CBS e do IBS, segundo o escritório Barbieri Advogados.
  • Poucos créditos: a CBS é não cumulativa, mas o dev gasta pouco com itens que geram crédito, já que o maior custo costuma ser mão de obra, como aponta o Guia Tributário.

Simulação para 2027: quanto o dev pode pagar a mais

Mantendo o exemplo de R$ 40 mil por mês, com ISS de 3% e sem créditos de CBS, o custo no lucro presumido muda assim:

Tributo 2026 2027 (projeção)
IRPJR$ 1.920,00R$ 1.920,00
CSLLR$ 1.152,00R$ 1.152,00
PIS e CofinsR$ 1.460,00extintos
CBS (11,2%)não existeR$ 4.345,60
IBS (0,1%)não existeR$ 38,80
ISS (3%)R$ 1.200,00R$ 1.200,00
INSS do pró-laboreR$ 502,51R$ 502,51
TotalR$ 6.234,51R$ 9.158,91
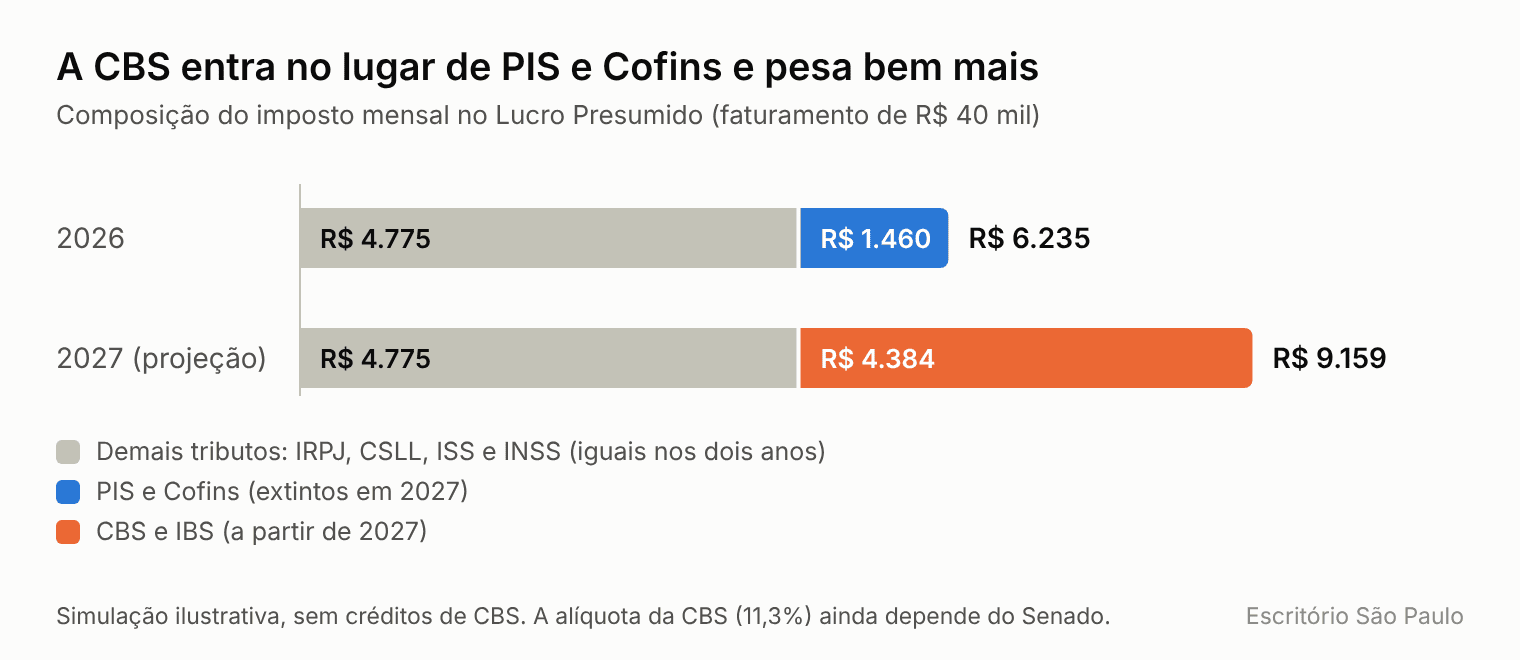
Demais tributos somam R$ 4.775 nos dois anos. Em 2026 PIS e Cofins somam R$ 1.460, total de R$ 6.235. Em 2027 CBS e IBS somam R$ 4.384, total de R$ 9.159.

Composição do imposto mensal do dev no Lucro Presumido: 2026 x 2027 (simulação).

Em resumo, o custo mensal sobe de R$ 6.235 para cerca de R$ 9.160, uma alta de quase R$ 3 mil. Na prática, a carga passa de 15,6% para 22,9% do faturamento. Percebeu? O regime que hoje representa economia pode deixar de ser a melhor escolha.

Neste exemplo, não recalculamos o Simples para 2027. Se o DAS ficar perto do valor de 2026 (R$ 6.277), a diferença a favor do Simples seria de cerca de R$ 2.880 por mês.

Isso significa que todo dev deve migrar para o Simples?

Não. A decisão depende de quatro fatores, e cada um muda o resultado:

  • Município: o ISS varia entre 2% e 5% e altera o total nos dois regimes.
  • Fator R: o pró-labore necessário para ficar no Anexo III também gera INSS e imposto de renda, e isso pesa na comparação.
  • Créditos tributários: quem compra equipamentos, softwares e serviços de terceiros pode compensar parte da CBS.
  • Contratos: a forma como você negocia o preço e a quem cabe o novo imposto muda o custo real. Além disso, quem presta serviço ao exterior tende a ter regras próprias, e a simulação precisa refletir isso.

O que ainda pode mudar a conta

A simulação segue premissas simples, e alguns pontos ainda estão em aberto:

  • O Senado define o percentual final da CBS, e a alíquota pode ficar diferente de 11,3%.
  • Análises de mercado indicam que CBS e IBS ficam fora da base de presunção do IRPJ e da CSLL. Este exemplo não aplica esse ajuste, e ele pode reduzir parte do aumento.
  • Existe discussão jurídica sobre a inclusão de IBS e CBS na base do ISS durante a transição, e o tema continua em aberto.

O que fazer antes de janeiro

  • Refaça a simulação com os seus números reais: faturamento, ISS do município, pró-labore e despesas.
  • Revise os contratos e veja quem arca com o novo imposto, inclusive cláusulas de reajuste.
  • Confira o Fator R e o pró-labore que você paga hoje.
  • Acompanhe a definição final da alíquota pelo Senado.
  • Decida o regime antes da data de opção, porque a escolha costuma ser feita em janeiro e vale para o ano inteiro.

Premissas da simulação

Esta é uma simulação ilustrativa, com faturamento mensal constante de R$ 40 mil, ISS de 3%, sem créditos de CBS e IBS e sem aumento do preço-base do serviço. A estimativa de 2027 considera CBS de 11,2% após o redutor transitório, IBS de 0,1% e ISS fora da base de CBS e IBS. Os demais encargos seguem como no cenário de 2026. O Simples de 2026 usa pró-labore de 28% como hipótese específica. A carga efetiva dependerá da definição das alíquotas, das bases de cálculo, dos contratos, dos créditos e da situação individual de cada empresa.

Quer saber qual regime faz sua empresa pagar menos em 2027?

Há quase 60 anos em Maringá, o Escritório São Paulo acompanha de perto as mudanças tributárias e atende desenvolvedores de todo o Brasil, com todo o processo feito de forma 100% remota. Nossa equipe simula o seu caso com os números reais do seu CNPJ e compara Lucro Presumido e Simples Nacional. Faça uma simulação gratuita com nossos especialistas e descubra o melhor caminho para a sua empresa.

Perguntas frequentes

O lucro presumido vai acabar em 2027?

Não. O regime continua existindo, e o IRPJ e a CSLL seguem a lógica atual. O que muda é a troca de PIS e Cofins pela CBS, que costuma pesar mais para prestadores de serviço.

Qual será a alíquota da CBS em 2027?

O TCU calculou uma alíquota de referência de 11,3%, mas o Senado ainda define o percentual final. Com o redutor de 0,1 ponto percentual previsto em lei, a CBS efetiva ficaria em 11,2%, além de 0,1% de IBS.

O Simples Nacional também sobe em 2027?

Neste exemplo, não recalculamos o Simples. De forma geral, a CBS passa a compor o DAS no lugar de PIS e Cofins, e o impacto tende a ser menor, mas isso exige simulação caso a caso.

Quem fatura menos de R$ 40 mil também sente o impacto?

Sim, porque a CBS incide sobre qualquer faturamento no lucro presumido. Já o resultado da comparação com o Simples muda conforme a faixa de faturamento e o Fator R.

Quando devo decidir o regime para 2027?

Antes de janeiro, já que a opção costuma ser feita nesse mês e vale para o ano inteiro. Por isso, vale simular agora, enquanto ainda dá tempo de ajustar contratos.

Este conteúdo tem caráter informativo e não substitui a orientação de um contador ou advogado tributarista. A reforma tributária está em fase de regulamentação, e alíquotas, bases de cálculo e prazos podem mudar; confirme as informações antes de tomar decisões.

Reforma Tributária 2026: Evite Notas Rejeitadas

Reforma Tributária 2026: Evite Notas Rejeitadas

Se você administra uma empresa e sente que as atualizações tributárias recentes parecem um verdadeiro labirinto, este artigo foi feito exatamente para você. De fato, a Reforma Tributária 2026 deixou de ser apenas uma distante promessa legislativa e entrou oficialmente na sua fase de testes práticos, trazendo consigo a criação estrutural da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços). Apesar de ser um tema amplamente discutido, muitos empreendedores ainda não perceberam a urgência da adaptação.

O Impacto Operacional Imediato nas Empresas

Muitos empresários ainda acreditam que as mudanças só impactarão o caixa de forma severa daqui a alguns anos. Porém, a verdade é que o impacto operacional nas notas fiscais já começou. Neste momento, as empresas operam em um regime híbrido. Isto é, os novos tributos começam a ser informados nas notas fiscais eletrônicas de forma simbólica e paralela aos impostos antigos.
Visto que essa transição é complexa, o Fisco implementou uma fase inicial de tolerância. Devido a isso, não há aplicação imediata de penalidades, garantindo um período para que o mercado adapte seus softwares emissores e sistemas ERPs. Entretanto, é fundamental ter clareza de que esse fôlego tem data exata para acabar.

O Fim do Período de Tolerância

A saber, a partir do segundo semestre de 2026, os critérios de validação eletrônica serão endurecidos drasticamente pela Receita Federal. Quando isso acontecer, o cenário mudará por completo. Como resultado, o preenchimento incorreto ou a ausência dos novos códigos pertinentes ao IBS e à CBS causará a rejeição automática de notas fiscais diretamente nos servidores do governo.
Por causa de um simples erro de parametrização, o documento fiscal não será autorizado. Portanto, para qualquer negócio, ter a emissão de notas travada significa interrupção imediata do faturamento, retenção de mercadorias e, evidentemente, a quebra do fluxo de caixa.

A Necessidade de Revisão Estratégica para a Reforma Tributária 2026

Não só é preciso entender a lei, mas também aplicá-regras na tecnologia da empresa. Mais do que simplesmente apurar guias de recolhimento no fim do mês e cuidar dos números brutos, o momento exige uma revisão profunda dos processos internos.
Antes de tudo, as áreas de parametrização fiscal e de compras precisam conversar. Por exemplo, se o seu setor de compras adquire um insumo sem a correta classificação sob a ótica da Reforma Tributária 2026, a venda desse produto lá na frente será prejudicada. Logo, a cadeia inteira está interligada.
Além disso, as empresas que não organizarem a sua infraestrutura digital agora enfrentarão gargalos sistêmicos severos logo após o início da cobrança efetiva. Uma vez que o volume de informações exigidas será maior, tentar adaptar o sistema “na última hora” é um risco que negócios saudáveis não podem correr.

Consequências da Falta de Preparo

Se a sua empresa decidir postergar essas atualizações, certamente enfrentará os seguintes problemas:

  1. Rejeições Sistêmicas: Notas denegadas no momento da emissão.
  2. Multas Formais: Penalidades por preenchimento incorreto das obrigações acessórias.
  3. Atrasos Logísticos: Caminhões parados aguardando a liberação de documentos válidos.
  4. Perda de Competitividade: Clientes corporativos evitarão fornecedores com problemas fiscais.
    Em contraste com o modelo atual, onde pequenos erros de alíquota podem ser corrigidos em apurações posteriores, o novo sistema valida a estrutura do imposto em tempo real. Ou seja, a precisão não será apenas desejável; será obrigatória.

Como Garantir a Conformidade do seu Negócio?

Mas, afinal, como garantir a conformidade e blindar a sua operação? Sem dúvida, evitar penalidades formais e rejeições sistêmicas exige um acompanhamento muito próximo e altamente especializado. Embora os fornecedores de software façam a atualização técnica das plataformas, eles não definem qual regra fiscal se aplica especificamente ao seu produto ou serviço.
Por conseguinte, o empresário precisa de uma ponte segura entre a tecnologia e a legislação. É exatamente aqui que entra a importância de uma assessoria contábil moderna e proativa. Em primeiro lugar, é preciso realizar um diagnóstico completo do atual cenário fiscal da empresa. Em seguida, planejar o cronograma de transição para as novas exigências da Reforma Tributária 2026.

A Solução com o Escritório São Paulo

O Escritório São Paulo compreende perfeitamente os desafios que esta nova era impõe aos empresários brasileiros. Por isso, nossa equipe utiliza inteligência tributária avançada para antecipar todos esses cenários de risco.
Nós estruturamos a transição tecnológica e fiscal de empresas de forma totalmente segura e sem sobressaltos. Bem como cuidamos da rotina contábil, também oferecemos suporte tático para que seu ERP esteja devidamente homologado antes do prazo final do Fisco.
Enquanto muitos concorrentes estão paralisados pela dúvida, sua empresa pode utilizar esse momento para se destacar em organização e compliance. Conheça mais sobre como podemos ajudar através dos nossos serviços de consultoria fiscal.

O Nosso Diferencial na Adaptação

  • Auditoria de Cadastro de Produtos: Primeiramente, revisamos o NCM e as novas amarrações para a CBS e IBS.
  • Acompanhamento Tecnológico: Depois, validamos junto ao seu sistema emissor se os novos campos estão habilitados.
  • Treinamento Interno: Por fim, orientamos a sua equipe de faturamento sobre como lidar com possíveis alertas de rejeição do sistema antes que se tornem um bloqueio permanente.
    Realmente, a nossa metodologia visa proteger o coração da sua empresa: as vendas. Porque, no final do dia, uma nota emitida corretamente é a garantia de dinheiro no caixa.

Conclusão

Em resumo, a transição para o novo modelo de impostos do Brasil já é uma realidade nas rotinas contábeis. Apesar de o prazo para penalidades severas parecer distante, o trabalho de adequação de cadastro, sistemas e processos internos leva meses para ser concluído com excelência. Dessa forma, a Reforma Tributária 2026 não deve ser encarada como um problema futuro, mas sim como um projeto de implementação imediata.


Para concluir, não permita que a complexidade tributária trave o faturamento que você trabalhou tanto para construir. Com certeza, contar com especialistas é o melhor investimento para a perenidade do seu negócio.


Quer entender como parametrizar suas operações agora e proteger o seu faturamento diante de todas as novas exigências?

Então, não perca mais tempo. Entre em contato agora mesmo com a nossa equipe especializada para conhecer os trabalhos direcionados do Escritório São Paulo de Contabilidade.
Finalmente, nosso atendimento está disponível diretamente, de forma ágil e descomplicada.


Impacto da reforma tributária nas empresas

Impacto da reforma tributária nas empresas

Aprovada e promulgada, a Reforma Tributária brasileira representa a mais profunda alteração no sistema de impostos das últimas décadas. Para empresários, a pergunta não é mais se a mudança virá, mas como ela irá remodelar as operações, os custos e a estratégia de negócios. Entender o impacto da reforma tributária nas empresas é, portanto, uma necessidade urgente para garantir a competitividade e a conformidade nos próximos anos. Este artigo serve como um guia definitivo, detalhando o cronograma de 2026 a 2033 e as ações que você deve tomar agora.

O Fim de Uma Era: Quais Impostos Deixam de Existir?

Primeiramente, é crucial compreender que o objetivo central da reforma é a simplificação. Por causa da complexidade do sistema atual, que gera altos custos de conformidade e insegurança jurídica, a proposta unifica cinco tributos sobre o consumo em um novo modelo.
Os seguintes impostos serão gradualmente extintos:

  • PIS (Programa de Integração Social)
  • COFINS (Contribuição para o Financiamento da Seguridade Social)
  • IPI (Imposto sobre Produtos Industrializados)
  • ICMS (Imposto sobre Circulação de Mercadorias e Serviços) – a nível estadual
  • ISS (Imposto sobre Serviços de Qualquer Natureza) – a nível municipal
    Em suma, a substituição desses cinco tributos por um sistema de valor agregado (IVA) visa eliminar a “tributação em cascata” — isto é, o imposto sobre imposto — e, dessa forma, tornar o sistema mais transparente e eficiente.

A Chegada do IVA Dual: Conheça o IBS e a CBS

O coração da reforma é a criação de um Imposto sobre Valor Agregado (IVA) de modelo dual. Isso quer dizer que, em vez de um único imposto, teremos dois, que funcionarão de forma harmonizada, mas com gestões distintas.

CBS (Contribuição sobre Bens e Serviços)

A CBS será o IVA de competência federal, unificando os atuais PIS e COFINS. De fato, ela incidirá sobre todas as operações com bens e serviços, com pouquíssimas exceções. A principal característica será a não cumulatividade plena, ou seja, a garantia de que o imposto pago na etapa anterior da cadeia produtiva gere crédito integral para abater o imposto devido na etapa seguinte.

IBS (Imposto sobre Bens e Serviços)

O IBS, por sua vez, unificará o ICMS (estadual) e o ISS (municipal). Assim como a CBS, o IBS também seguirá o princípio da não cumulatividade plena. Uma das mudanças mais significativas aqui é a mudança da tributação da origem para o destino. Em contraste com o sistema atual, onde o imposto é majoritariamente recolhido no estado produtor, o IBS será devido no estado ou município onde o consumidor final se encontra.

Cronograma: Como o Impacto da Reforma Tributária nas Empresas se Dará de 2026 a 2033?

A transição será longa e gradual, justamente para mitigar impactos abruptos na economia e permitir que as empresas se adaptem. Portanto, conhecer o cronograma é fundamental para o planejamento estratégico.

  • 2026: Fase de Teste. Inicia-se a cobrança da CBS (alíquota de 0,9%) e do IBS (alíquota de 0,1%). Essas alíquotas servirão para calibrar o novo sistema, e os valores pagos poderão ser compensados com o PIS/COFINS.
  • 2027: Início da CBS. A CBS entra em vigor plenamente, com a extinção definitiva do PIS e da COFINS. O IPI terá sua alíquota zerada, exceto para produtos que concorrem com a Zona Franca de Manaus.
  • 2029 a 2032: Transição para o IBS. Este é o período mais complexo. Enquanto o IBS é introduzido gradualmente, as alíquotas do ICMS e do ISS serão reduzidas na mesma proporção. A cada ano, o IBS ganha mais relevância e os impostos antigos perdem força.
  • 2033: Plena Vigência. Finalmente, a partir de 1º de janeiro de 2033, o ICMS e o ISS são completamente extintos e o novo sistema tributário sobre o consumo estará totalmente implementado no país.

O Imposto Seletivo (IS): O “Imposto do Pecado”

Além disso, a reforma institui o Imposto Seletivo (IS), que funcionará como uma sobretaxa. Ele incidirá sobre a produção, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente, como cigarros e bebidas alcoólicas. Visto que seu objetivo é desestimular o consumo, ele não gerará crédito para as empresas (será monofásico) e sua arrecadação será dividida entre União, estados e municípios.

O Que Sua Empresa Precisa Fazer para se Preparar?

Embora a implementação completa só ocorra em 2033, a preparação deve começar imediatamente. No entanto, muitos empresários ainda não iniciaram esse processo. A inércia pode custar caro.

  1. Revisão do Planejamento Tributário: Antes de tudo, é essencial analisar como a migração do sistema atual para o IVA Dual afetará sua carga tributária, fluxo de caixa e formação de preços. Empresas de serviços, por exemplo, que hoje muitas vezes estão no regime cumulativo de PIS/COFINS, podem sentir um impacto maior.
  2. Adaptação de Sistemas (ERP): Seus sistemas de gestão e faturamento precisarão ser completamente reconfigurados para calcular, emitir notas e apurar os novos impostos (IBS e CBS). Logo, contatar seu fornecedor de software desde já é uma medida prudente.
  3. Análise da Cadeia de Suprimentos: Já que a tributação será no destino, a localização de seus fornecedores e clientes terá um novo peso estratégico. A logística e a distribuição devem ser reavaliadas sob essa nova ótica.
  4. Capacitação da Equipe: Os times fiscal e contábil precisarão de treinamento intensivo para dominar as novas regras, legislações e obrigações acessórias. Sem dúvida, investir em conhecimento será um diferencial competitivo. Para um aprofundamento, leia nosso outro artigo sobre planejamento tributário para 2025.
    Para informações oficiais, consulte o portal do Governo Federal sobre a Reforma Tributária.

Conclusão

Em conclusão, o impacto da reforma tributária nas empresas será profundo e multifacetado. Apesar de prometer simplificação e transparência a longo prazo, o período de transição de 2026 a 2033 exigirá atenção, planejamento e adaptação. A mudança do sistema de origem para destino, a não cumulatividade plena do IVA Dual (IBS e CBS) e a criação do Imposto Seletivo são os pilares que redesenharão o ambiente de negócios no Brasil.


A hora de agir é agora. Não espere as regras entrarem em vigor para começar a entender suas implicações. A proatividade na análise e no planejamento estratégico definirá as empresas que prosperarão neste novo cenário fiscal.


Precisa de ajuda para mapear os impactos específicos no seu negócio? Entre em contato com nossos especialistas para um diagnóstico tributário e prepare sua empresa para o futuro.