Imposto do Pecado

Imposto do Pecado

Imposto Seletivo para bares e adegas: não está na sua guia, mas está no seu custo

Tem bar, adega ou restaurante? Então o imposto seletivo para bares e adegas merece a sua atenção. Você não vai pagar esse tributo em uma guia própria, mas ele pode chegar ao seu custo pelo preço do fornecedor. Neste guia, explicamos o que a MP 1.399/2026 define, quem recolhe o imposto, quando o aumento de verdade pode vir e o que fazer agora.

O que é o Imposto Seletivo e o que a MP 1.399/2026 define

O Imposto Seletivo (IS) é um tributo criado pela reforma tributária para itens que o governo quer desestimular, como cigarro e bebida alcoólica. O governo publicou a MP 1.399/2026 em edição extra do Diário Oficial de 4 de novembro de 2026. Ela fixa as alíquotas do IS para 2027, e a cobrança produz efeitos a partir de 2 de fevereiro de 2027, segundo o Contábeis.

A MP alcança estes grupos de produtos e atividades:

  • cigarros e demais produtos fumígenos;
  • bebidas alcoólicas;
  • bebidas açucaradas, categoria que inclui os refrigerantes;
  • veículos, aeronaves e embarcações;
  • concursos de prognósticos, como apostas e loterias.

Quem recolhe o Imposto Seletivo: o bar paga?

Em regra, o bar não recolhe o IS. Pela lógica da LC 214/2025, o imposto incide uma única vez, normalmente na fábrica ou na importação. Quem só revende, como bares, adegas e restaurantes, não recolhe de novo.

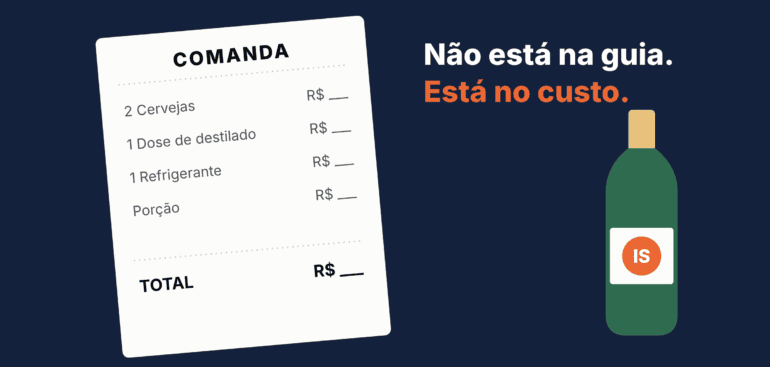
Mesmo assim, o valor não desaparece. O fabricante inclui o imposto no preço que cobra do distribuidor, o distribuidor repassa ao bar, e o bar repassa ao cliente. Por isso o IS não aparece na sua guia, mas pode aparecer no seu custo de compra.
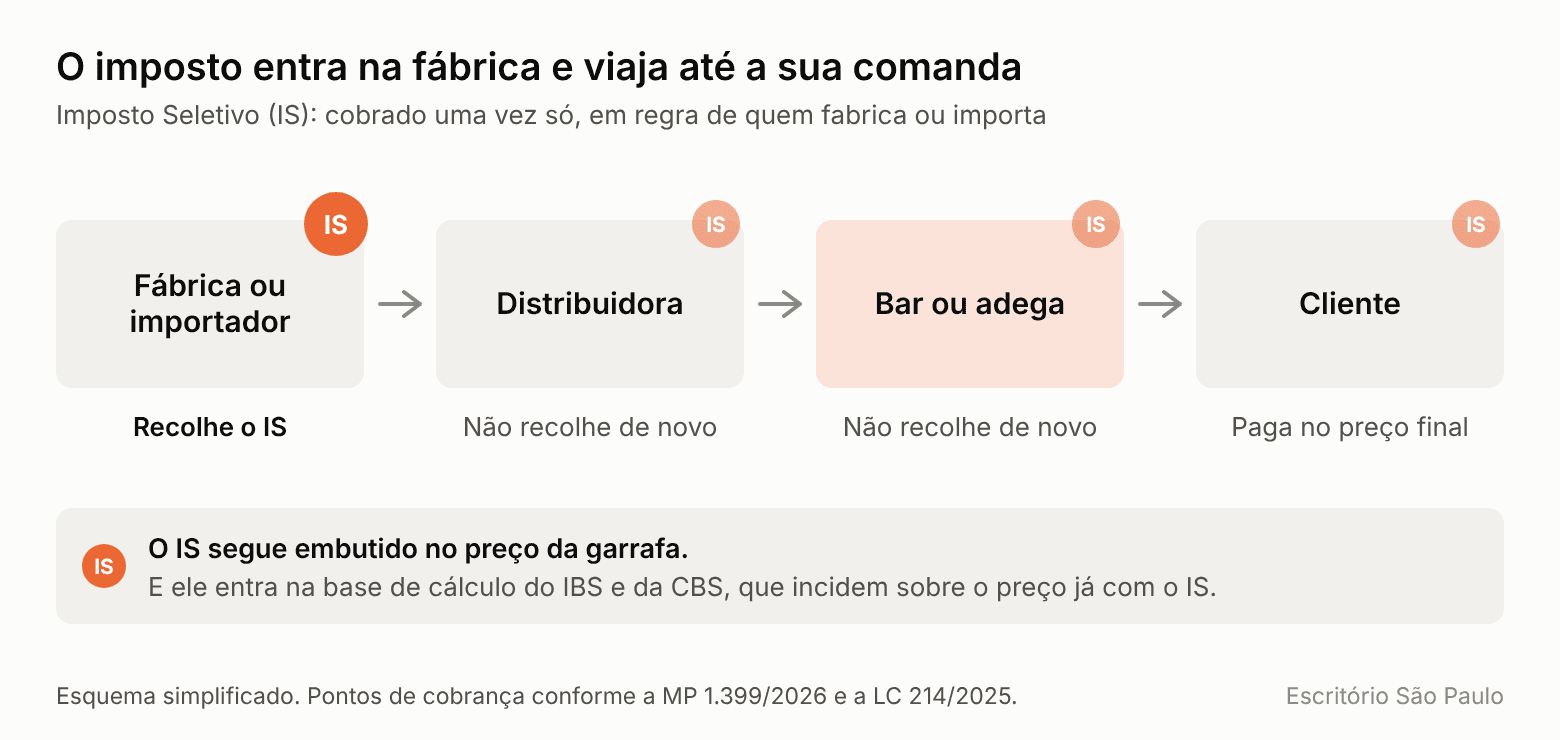
Cadeia do Imposto Seletivo: a fábrica ou importador recolhe o IS, e ele segue embutido no preço pela distribuidora, pelo bar e pelo cliente.

O IS entra na fábrica ou na importação e segue embutido no preço da garrafa até a comanda.

Por que o IS pode pesar ainda mais no seu custo

Há um detalhe importante: o IS integra a base de cálculo do IBS e da CBS, conforme o escritório Barbieri Advogados. Em outras palavras, os novos impostos sobre consumo incidem sobre um preço que já carrega o IS. Assim, o efeito final no preço de compra tende a ser maior do que a alíquota do IS sozinha.

O impacto real no seu caixa depende do seu regime (Simples Nacional ou Lucro Presumido), dos créditos que você consegue aproveitar e da forma como o fornecedor repassa o aumento. Por isso, cada caso pede uma simulação própria.

Quais são as alíquotas do IS para bebidas em 2027

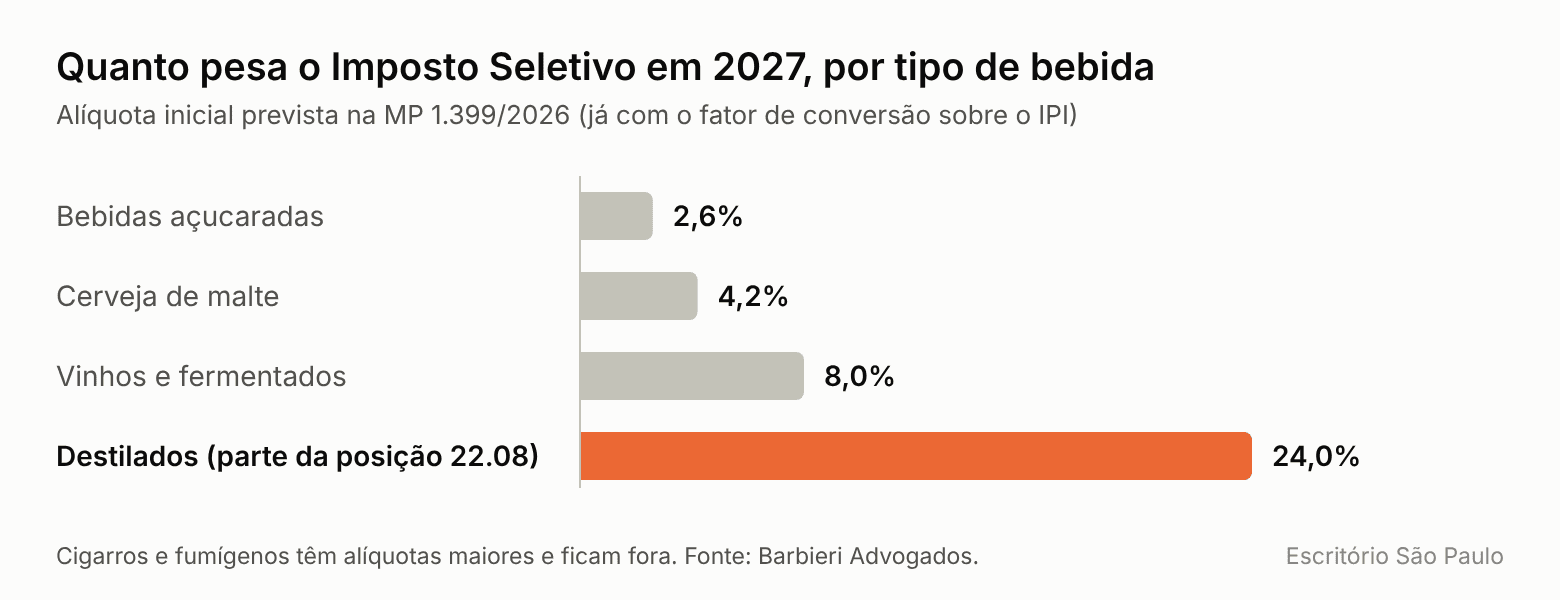
Para bebidas, a alíquota inicial parte da alíquota atual do IPI e passa por um fator de conversão. Veja alguns exemplos da MP, levantados pelo Barbieri Advogados:

Bebida Alíquota inicial (IPI) IS em 2027
Bebidas açucaradas (refrigerantes)2,6%2,6%
Cerveja de malte3,9%4,2%
Vinhos e demais fermentados6,5%8,0%
Destilados (parte da posição 22.08)19,5%24,0%
Alíquotas do Imposto Seletivo em 2027: bebidas açucaradas 2,6%, cerveja 4,2%, vinhos 8,0% e destilados 24,0%.

Alíquota inicial do Imposto Seletivo em 2027, por tipo de bebida.

Em resumo, quem vende destilados sente o peso maior do IS, enquanto refrigerantes e cerveja ficam em patamares mais baixos. Como o IPI sai de cena em 2027, o governo usa a alíquota antiga como ponto de partida para manter o nível de carga atual.

O IS vai subir em 2027?

Em 2027, a ideia do governo é manter a carga próxima da atual. O aumento de verdade pode vir a partir de 2028, porque as regras da MP valem apenas para 2027. O governo tem até 31 de maio de 2027 para enviar ao Congresso o projeto de lei com as alíquotas de 2028, e a MP segue valendo até essa lei entrar em vigor.
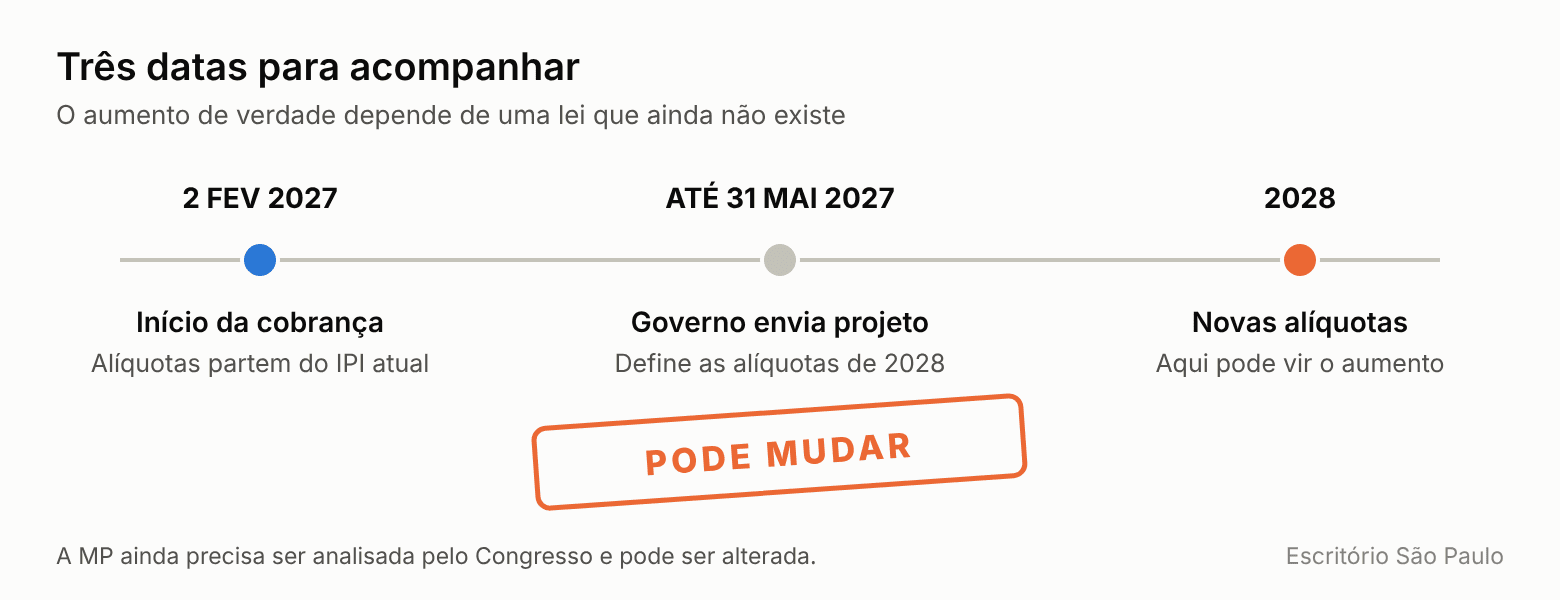
Linha do tempo do Imposto Seletivo: 2 de fevereiro de 2027 início da cobrança, até 31 de maio de 2027 envio do projeto de lei, 2028 novas alíquotas. Carimbo: pode mudar.

Três datas para acompanhar. Tudo pode mudar durante a análise no Congresso.

O que ainda pode mudar

A MP ainda não é lei definitiva. Veja os pontos em aberto:

  • A Câmara e o Senado podem aprovar, alterar ou rejeitar a MP.
  • Há debate jurídico sobre se a cobrança em 2027 exige a conversão da MP em lei até 31 de dezembro de 2026, segundo o Barbieri Advogados.
  • O IPI deve acabar em 31 de dezembro de 2026. Por isso, o governo apresentou a PEC 22/2026, que prorroga o IPI sobre esses produtos até o IS começar, de acordo com o Comsefaz.
  • O decreto pode reduzir o fator de conversão, e a Receita ainda deve publicar normas complementares.

O que fazer agora: 3 passos para o dono de bar ou adega

  1. Peça ao fornecedor a nova composição de preço. Pergunte, na virada do ano, quanto do preço corresponde ao IS, ao IBS e à CBS.
  2. Não remarque o cardápio no chute. Primeiro confirme o novo custo de compra, e só depois ajuste os preços.
  3. Revise a sua margem com o contador antes de 2028. Simule o regime tributário e o impacto das bebidas mais vendidas.

Tem bar, adega ou restaurante? Antes de mexer no cardápio, simule o seu caso.

Há quase 60 anos em Maringá, o Escritório São Paulo acompanha de perto as mudanças tributárias e atende comércios de todo o Brasil, com todo o processo feito de forma 100% remota. Nossa equipe analisa a sua margem, o seu regime e os seus fornecedores. Faça uma simulação gratuita com nossos especialistas e descubra o que muda no seu negócio.

Para entender como a reforma afeta o comércio como um todo, veja também nosso guia sobre reforma tributária para o comércio [SUBSTITUA pelo link real quando publicado].

Perguntas frequentes

O bar vai pagar o Imposto Seletivo?

Em regra, não. O IS incide uma única vez, normalmente na fábrica ou na importação. Porém, o valor chega embutido no preço que o bar paga ao fornecedor.

Quando o Imposto Seletivo começa a ser cobrado?

A cobrança produz efeitos a partir de 2 de fevereiro de 2027, conforme a MP 1.399/2026. Contudo, o Congresso ainda precisa analisar a medida, e o texto pode mudar.

O Imposto Seletivo vai encarecer bebidas em 2027?

A ideia do governo é manter a carga próxima da atual em 2027, já que as alíquotas partem do IPI. O aumento mais forte pode vir em 2028, quando uma nova lei deve fixar as alíquotas.

O IS é cobrado sobre refrigerante?

Sim. A MP prevê alíquota de 2,6% para bebidas açucaradas, categoria que inclui os refrigerantes.

O que o dono de bar deve fazer agora?

Primeiro, peça ao fornecedor a nova composição de preço. Em seguida, evite remarcar o cardápio sem base e revise a sua margem com o contador antes de 2028.

Este conteúdo tem caráter informativo e não substitui a orientação de um contador ou advogado tributarista. A reforma tributária está em fase de regulamentação, e alíquotas, bases de cálculo e prazos podem mudar; confirme as informações antes de tomar decisões.
DEV você fatura 40k ou mais? Seu lucro presumido pode ficar R$ 3 mil reais mais caro em 2027

DEV você fatura 40k ou mais? Seu lucro presumido pode ficar R$ 3 mil reais mais caro em 2027

Lucro Presumido para Dev em 2027: Por Que Pode Deixar de Compensar

Dev, você fatura R$ 40 mil ou mais por mês? Então atenção: o lucro presumido para dev em 2027 pode custar quase R$ 3 mil a mais por mês. O motivo é a reforma tributária, que troca PIS e Cofins pela CBS. Neste guia, mostramos a simulação completa, explicamos por que o impacto pesa mais para quem presta serviço e indicamos o que fazer antes de janeiro.

Atualizado em 6 de novembro de 2026. A alíquota da CBS ainda depende da decisão final do Senado, e vamos revisar o texto quando houver definição.

Resumo da simulação

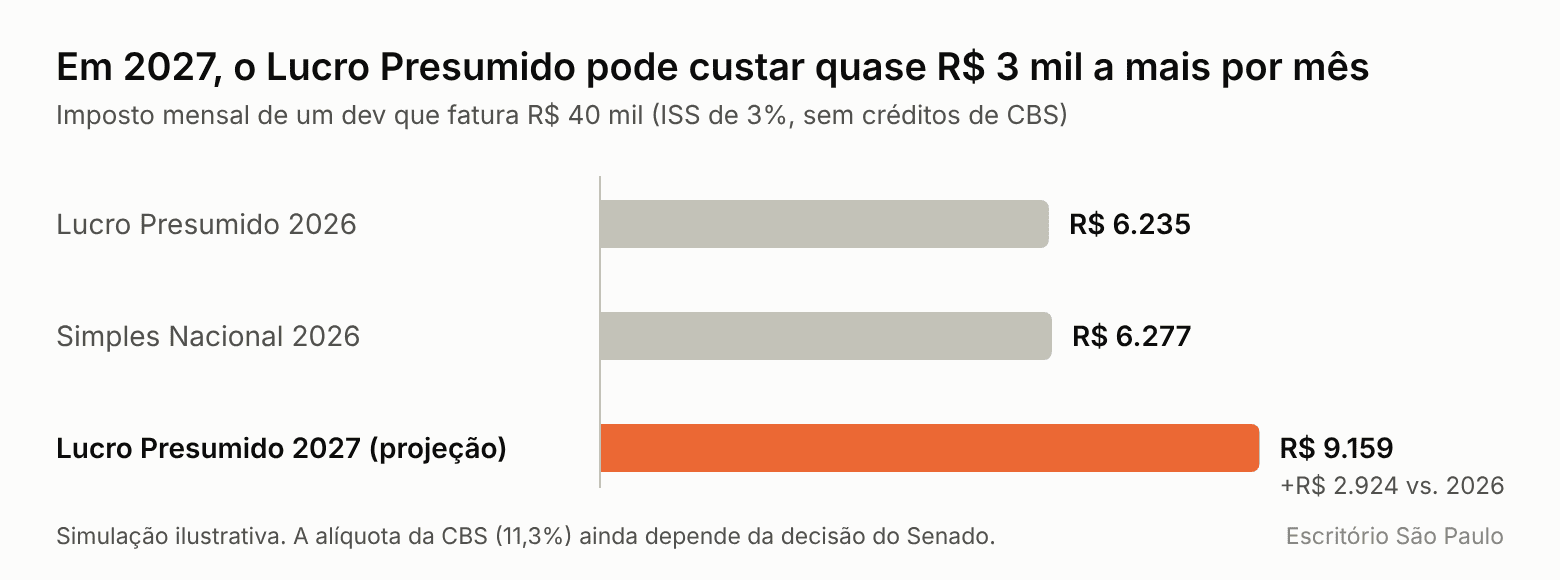
Para comparar os cenários, usamos um desenvolvedor que fatura R$ 40 mil por mês, presta serviços no Brasil e atua em um município com ISS de 3%.

Cenário Imposto mensal
Lucro Presumido em 2026R$ 6.235
Simples Nacional em 2026 (Fator R)R$ 6.277
Lucro Presumido em 2027 (projeção)cerca de R$ 9.160
Lucro Presumido 2026: R$ 6.235. Simples Nacional 2026: R$ 6.277. Lucro Presumido 2027 (projeção): R$ 9.159.

Imposto mensal de um dev que fatura R$ 40 mil: comparação entre 2026 e 2027.

Cenário atual em 2026: os dois regimes ficam quase empatados

Hoje, o lucro presumido custa cerca de R$ 6.235 por mês, já com os encargos de um pró-labore de um salário mínimo. No Simples Nacional, com pró-labore de 28% do faturamento para atingir o Fator R, a carga total fica em torno de R$ 6.277. Portanto, em 2026 o lucro presumido ainda leva uma pequena vantagem, de cerca de R$ 42 por mês.

Veja de onde vem cada valor no lucro presumido:

Lucro Presumido em 2026 Valor mensal
IRPJ (15% sobre 32% da receita)R$ 1.920,00
CSLL (9% sobre 32% da receita)R$ 1.152,00
PIS (0,65%)R$ 260,00
Cofins (3%)R$ 1.200,00
ISS (3%)R$ 1.200,00
INSS do pró-labore (patronal e do sócio)R$ 502,51
TotalR$ 6.234,51

Já no Simples Nacional, o cálculo muda bastante. Com faturamento de R$ 480 mil em 12 meses, a empresa se enquadra no Anexo III, com alíquota efetiva de 8,575%. Em seguida, entram os encargos do pró-labore de R$ 11.200:

Simples Nacional em 2026 Valor mensal
DAS (Anexo III, alíquota efetiva de 8,575%)R$ 3.430,00
INSS do sócio sobre o pró-labore (11%, até o teto)R$ 932,31
IRRF sobre o pró-labore (tabela progressiva)R$ 1.914,88
TotalR$ 6.277,19

Para entender melhor como o pró-labore de 28% funciona, veja nosso guia sobre Fator R para dev [SUBSTITUA pelo link real quando publicado].

O que muda em 2027: a CBS entra no lugar de PIS e Cofins

Em 2027, a CBS substitui o PIS e a Cofins. Hoje, no lucro presumido, os dois somam 3,65% da receita. Com a CBS, a conta sobe de patamar: o Tribunal de Contas da União (TCU) calculou uma alíquota de referência de 11,3%, acima das estimativas anteriores do governo, segundo o InfoMoney. Ainda assim, o Senado fará a definição final.

Estas regras sustentam a simulação:

  • CBS efetiva de 11,2%: a LC 214/2025 prevê um redutor de 0,1 ponto percentual na CBS em 2027, conforme explica a Simtax.
  • IBS de 0,1%: o novo imposto começa de forma residual, e ele compensa o redutor da CBS.
  • ISS fora da base: durante a transição, o ISS não integra a base de cálculo da CBS e do IBS, segundo o escritório Barbieri Advogados.
  • Poucos créditos: a CBS é não cumulativa, mas o dev gasta pouco com itens que geram crédito, já que o maior custo costuma ser mão de obra, como aponta o Guia Tributário.

Simulação para 2027: quanto o dev pode pagar a mais

Mantendo o exemplo de R$ 40 mil por mês, com ISS de 3% e sem créditos de CBS, o custo no lucro presumido muda assim:

Tributo 2026 2027 (projeção)
IRPJR$ 1.920,00R$ 1.920,00
CSLLR$ 1.152,00R$ 1.152,00
PIS e CofinsR$ 1.460,00extintos
CBS (11,2%)não existeR$ 4.345,60
IBS (0,1%)não existeR$ 38,80
ISS (3%)R$ 1.200,00R$ 1.200,00
INSS do pró-laboreR$ 502,51R$ 502,51
TotalR$ 6.234,51R$ 9.158,91
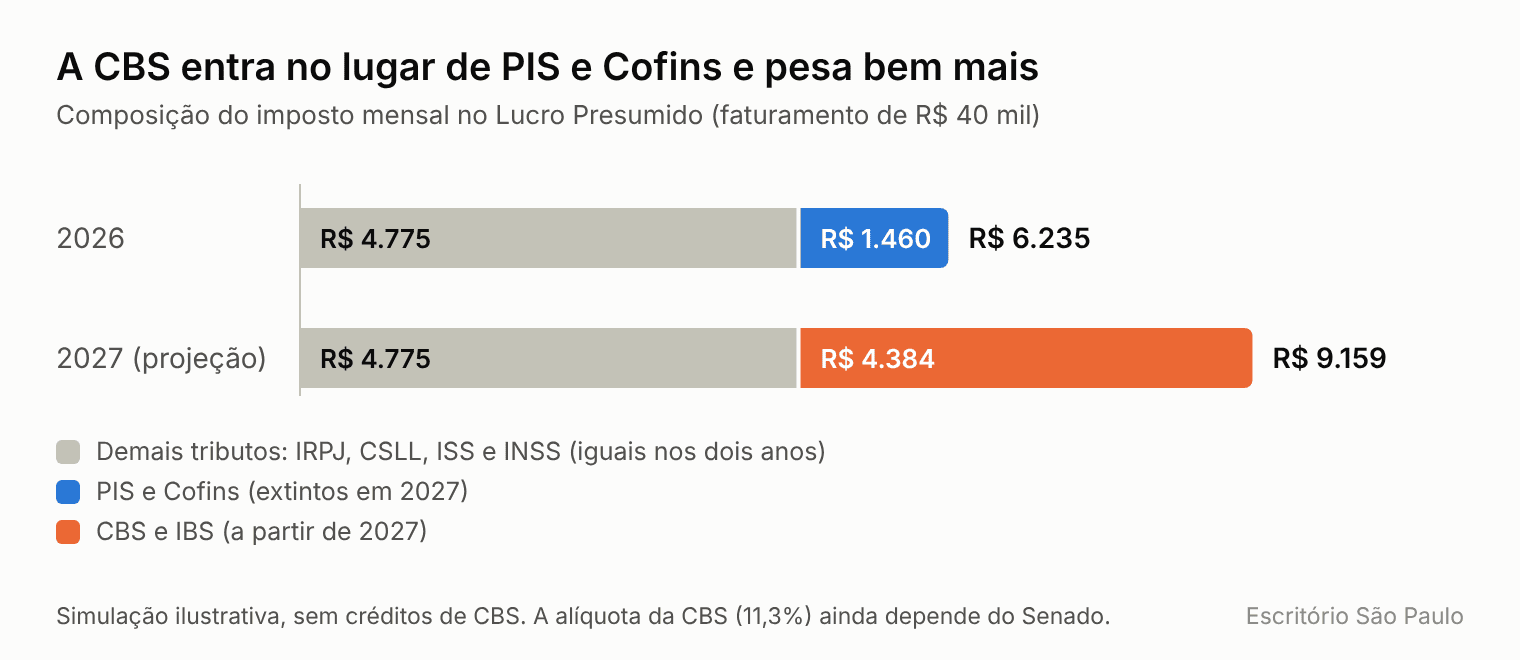
Demais tributos somam R$ 4.775 nos dois anos. Em 2026 PIS e Cofins somam R$ 1.460, total de R$ 6.235. Em 2027 CBS e IBS somam R$ 4.384, total de R$ 9.159.

Composição do imposto mensal do dev no Lucro Presumido: 2026 x 2027 (simulação).

Em resumo, o custo mensal sobe de R$ 6.235 para cerca de R$ 9.160, uma alta de quase R$ 3 mil. Na prática, a carga passa de 15,6% para 22,9% do faturamento. Percebeu? O regime que hoje representa economia pode deixar de ser a melhor escolha.

Neste exemplo, não recalculamos o Simples para 2027. Se o DAS ficar perto do valor de 2026 (R$ 6.277), a diferença a favor do Simples seria de cerca de R$ 2.880 por mês.

Isso significa que todo dev deve migrar para o Simples?

Não. A decisão depende de quatro fatores, e cada um muda o resultado:

  • Município: o ISS varia entre 2% e 5% e altera o total nos dois regimes.
  • Fator R: o pró-labore necessário para ficar no Anexo III também gera INSS e imposto de renda, e isso pesa na comparação.
  • Créditos tributários: quem compra equipamentos, softwares e serviços de terceiros pode compensar parte da CBS.
  • Contratos: a forma como você negocia o preço e a quem cabe o novo imposto muda o custo real. Além disso, quem presta serviço ao exterior tende a ter regras próprias, e a simulação precisa refletir isso.

O que ainda pode mudar a conta

A simulação segue premissas simples, e alguns pontos ainda estão em aberto:

  • O Senado define o percentual final da CBS, e a alíquota pode ficar diferente de 11,3%.
  • Análises de mercado indicam que CBS e IBS ficam fora da base de presunção do IRPJ e da CSLL. Este exemplo não aplica esse ajuste, e ele pode reduzir parte do aumento.
  • Existe discussão jurídica sobre a inclusão de IBS e CBS na base do ISS durante a transição, e o tema continua em aberto.

O que fazer antes de janeiro

  • Refaça a simulação com os seus números reais: faturamento, ISS do município, pró-labore e despesas.
  • Revise os contratos e veja quem arca com o novo imposto, inclusive cláusulas de reajuste.
  • Confira o Fator R e o pró-labore que você paga hoje.
  • Acompanhe a definição final da alíquota pelo Senado.
  • Decida o regime antes da data de opção, porque a escolha costuma ser feita em janeiro e vale para o ano inteiro.

Premissas da simulação

Esta é uma simulação ilustrativa, com faturamento mensal constante de R$ 40 mil, ISS de 3%, sem créditos de CBS e IBS e sem aumento do preço-base do serviço. A estimativa de 2027 considera CBS de 11,2% após o redutor transitório, IBS de 0,1% e ISS fora da base de CBS e IBS. Os demais encargos seguem como no cenário de 2026. O Simples de 2026 usa pró-labore de 28% como hipótese específica. A carga efetiva dependerá da definição das alíquotas, das bases de cálculo, dos contratos, dos créditos e da situação individual de cada empresa.

Quer saber qual regime faz sua empresa pagar menos em 2027?

Há quase 60 anos em Maringá, o Escritório São Paulo acompanha de perto as mudanças tributárias e atende desenvolvedores de todo o Brasil, com todo o processo feito de forma 100% remota. Nossa equipe simula o seu caso com os números reais do seu CNPJ e compara Lucro Presumido e Simples Nacional. Faça uma simulação gratuita com nossos especialistas e descubra o melhor caminho para a sua empresa.

Perguntas frequentes

O lucro presumido vai acabar em 2027?

Não. O regime continua existindo, e o IRPJ e a CSLL seguem a lógica atual. O que muda é a troca de PIS e Cofins pela CBS, que costuma pesar mais para prestadores de serviço.

Qual será a alíquota da CBS em 2027?

O TCU calculou uma alíquota de referência de 11,3%, mas o Senado ainda define o percentual final. Com o redutor de 0,1 ponto percentual previsto em lei, a CBS efetiva ficaria em 11,2%, além de 0,1% de IBS.

O Simples Nacional também sobe em 2027?

Neste exemplo, não recalculamos o Simples. De forma geral, a CBS passa a compor o DAS no lugar de PIS e Cofins, e o impacto tende a ser menor, mas isso exige simulação caso a caso.

Quem fatura menos de R$ 40 mil também sente o impacto?

Sim, porque a CBS incide sobre qualquer faturamento no lucro presumido. Já o resultado da comparação com o Simples muda conforme a faixa de faturamento e o Fator R.

Quando devo decidir o regime para 2027?

Antes de janeiro, já que a opção costuma ser feita nesse mês e vale para o ano inteiro. Por isso, vale simular agora, enquanto ainda dá tempo de ajustar contratos.

Este conteúdo tem caráter informativo e não substitui a orientação de um contador ou advogado tributarista. A reforma tributária está em fase de regulamentação, e alíquotas, bases de cálculo e prazos podem mudar; confirme as informações antes de tomar decisões.
Perdão das Dívidas do MEI

Perdão das Dívidas do MEI

Perdão das Dívidas do MEI: Quem Tem Direito e Como Funciona

O perdão das dívidas do MEI foi sancionado em outubro de 2026 e promete cancelar débitos federais de milhões de microempreendedores. No entanto, a medida tem data para começar, exige uma condição de seis meses e ainda depende de regulamentação em alguns pontos. Neste guia, explicamos o que já está definido, o que muda para o seu CNPJ e o que você deve fazer agora.

Atualizado em 23 de outubro de 2026, com base nas informações divulgadas até esta data. Vamos revisar o texto assim que o governo publicar a regulamentação.

O que é o perdão das dívidas do MEI

O perdão, chamado tecnicamente de remissão, acontece quando o governo abre mão de cobrar uma dívida. A medida faz parte do pacote Prospera MEI, aprovado no PLP 186/2026, que também aumenta o limite de faturamento da categoria. Segundo a Procuradoria-Geral da Fazenda Nacional (PGFN), cerca de 3,6 milhões de MEIs podem se beneficiar.

Em outras palavras, quem acumulou DAS em atraso poderá começar de novo, desde que cumpra as condições da lei. Por isso, vale entender cada regra antes de tomar qualquer decisão sobre o seu CNPJ.

Quem tem direito ao perdão das dívidas do MEI

Segundo as informações divulgadas pela PGFN e pela Agência Brasil, o benefício depende de quatro pontos:

  • Débito federal: a dívida precisa ser com a União, esteja ela inscrita ou não na Dívida Ativa.
  • Data de corte: só entram os débitos com vencimento até 13 de outubro de 2026.
  • Processo na Justiça: quem contesta a dívida em ação judicial precisa desistir dela, sem pagar honorários advocatícios.
  • Seis meses em dia: o MEI deve pagar o DAS dentro do prazo durante os seis meses seguintes à entrada em vigor das regras.

Ou seja, o perdão não é incondicional. Quem deixar de cumprir a regra dos seis meses pode perder o benefício, como explicamos mais adiante.

O que será perdoado e o que fica de fora

De acordo com a Agência Brasil, a remissão alcança as contribuições previdenciárias em atraso, incluindo o valor original, as multas, os juros e os encargos de cobrança. Além disso, vale para dívidas já ajuizadas ou parceladas, e o saldo devedor de parcelamentos em andamento também será perdoado.

Por outro lado, alguns pontos ficam fora do perdão:

  • Os valores que você já pagou não voltam para o seu bolso, porque a lei não prevê devolução.
  • Os débitos com vencimento depois de 13 de outubro de 2026 continuam valendo normalmente.
  • As dívidas com estado e município, como o ICMS e o ISS que o MEI paga dentro do DAS, não aparecem entre os débitos abrangidos nas fontes que consultamos. Portanto, confirme esse ponto no texto final da lei ou com seu contador.

Preciso pedir o perdão?

Não. O perdão é automático, e a PGFN informa que o MEI não precisa fazer nenhuma solicitação. Por isso, desconfie de qualquer pessoa ou empresa que cobre para “liberar”, “habilitar” ou “garantir” o perdão da sua dívida. Como não existe pedido a ser feito, esse tipo de oferta costuma ser golpe ou cobrança indevida.

Quando o perdão começa a valer

A lei foi sancionada em outubro de 2026, mas as regras da remissão começam a valer em 1º de janeiro de 2027, segundo a Agência Brasil. Assim, o seu débito não desaparece de imediato, e o governo ainda precisa regulamentar alguns detalhes operacionais.

Como os seis meses de DAS em dia contam a partir da entrada em vigor das regras, o acompanhamento deve se estender pelo primeiro semestre de 2027, se essa data de início se confirmar. Em resumo, o benefício chega por etapas: primeiro a lei, depois a vigência e, por fim, a confirmação da regra dos seis meses.

A condição dos seis meses: o que acontece se você atrasar o DAS

Quem atrasar o DAS durante esse período corre o risco de perder o perdão. A PGFN informa que, se o MEI não pagar em dia as guias dos seis meses seguintes, o benefício é cancelado. Como o DAS do MEI vence todo dia 20, vale criar rotinas simples para não perder o prazo:

  • Ative o débito automático da guia, quando o seu banco oferecer essa opção.
  • Programe um lembrete no celular alguns dias antes do vencimento.
  • Peça ao contador que acompanhe as guias mensais e avise sobre qualquer pendência.

O que fazer agora, enquanto o perdão não começa

Mesmo com a lei sancionada, ainda não é hora de relaxar. Estas atitudes protegem o seu CNPJ:

  • Continue pagando o DAS em dia. Débitos novos, posteriores a 13 de outubro de 2026, não entram no perdão.
  • Não pare de pagar apostando no perdão. Se a regra dos seis meses falhar, você pode ficar com a dívida e ainda perder o benefício.
  • Levante a sua situação. Consulte os débitos do seu CNPJ nos canais da PGFN e da Receita Federal para saber o que existe hoje.
  • Avalie as ações na Justiça. Se você contesta alguma dívida judicialmente, converse com seu advogado ou contador sobre a desistência exigida pela lei.
  • Evite intermediários. Como o perdão é automático, não pague ninguém para “dar entrada” nele.

Novo teto do MEI e outras mudanças do pacote

Além do perdão, o mesmo pacote muda regras importantes da categoria. Conforme a Agência Brasil, o limite anual de faturamento do MEI sobe de R$ 81 mil para R$ 110 mil em 2027 e para R$ 140 mil em 2028. Além disso, o MEI poderá contratar até dois empregados, em vez de um.

Empresas do Simples Nacional com faturamento dentro desses novos limites também poderão voltar a se enquadrar como MEI, conforme as regras previstas. Para entender quando a mudança compensa, veja nosso guia sobre MEI x Simples Nacional: quando migrar [SUBSTITUA pelo link real quando publicado].

Cuidados para não cair em armadilhas

Notícias sobre perdão de dívidas costumam atrair golpistas e promessas exageradas. Por isso, fique atento a estes pontos:

  • Qualquer cobrança para “liberar” o perdão é indevida, já que o benefício é automático.
  • Mensagens com links ou boletos “para regularizar o MEI” devem ser conferidas direto nos canais oficiais do governo.
  • Promessas de perdão para dívidas posteriores à data de corte não têm respaldo na lei.
  • Informações sobre prazos e valores mudam rápido, então prefira fontes oficiais e confirme tudo com um contador.

Tem dívida no CNPJ do MEI e quer saber onde você se encaixa?

Com quase 60 anos de tradição em Maringá e atendimento remoto para todo o Brasil, nossa equipe analisa a situação do seu CNPJ, confere o que entra no perdão e organiza o DAS para você cumprir a regra dos seis meses. Fale com um especialista e descubra o melhor caminho para o seu caso.

Perguntas frequentes

Quem tem direito ao perdão das dívidas do MEI?

Têm direito os MEIs com débitos federais vencidos até 13 de outubro de 2026, inscritos ou não na Dívida Ativa. Além disso, o microempreendedor precisa pagar o DAS em dia durante os seis meses seguintes à entrada em vigor das regras.

Preciso pedir o perdão ou pagar alguém para fazer isso?

Não. O perdão é automático e dispensa qualquer solicitação, conforme a PGFN. Portanto, desconfie de quem cobrar para liberar o benefício.

Quando o perdão começa a valer?

A lei foi sancionada em outubro de 2026, e a Agência Brasil informa que as regras da remissão começam em 1º de janeiro de 2027. Como ainda falta regulamentação, acompanhe as atualizações oficiais.

O que acontece se eu atrasar o DAS depois do perdão?

Se o atraso ocorrer nos seis meses de acompanhamento, o perdão pode ser cancelado, segundo a PGFN. Por isso, mantenha as guias em dia e use o débito automático, se possível.

Quem já pagou a dívida recebe o dinheiro de volta?

Não. A lei não prevê a devolução de valores já pagos, e o perdão alcança apenas o que ainda estava em aberto.

As dívidas de ICMS e ISS do MEI também serão perdoadas?

As fontes que consultamos falam em débitos federais com a União, e não citam as dívidas estaduais e municipais. Assim, confirme esse ponto no texto final da lei ou com um contador antes de contar com o perdão.

Este conteúdo tem caráter informativo e não substitui a orientação de um contador ou advogado. A lei é recente e pode receber regulamentação que altere prazos e critérios; confirme as informações em fontes oficiais antes de tomar decisões.