Imposto Seletivo para bares e adegas: não está na sua guia, mas está no seu custo
Tem bar, adega ou restaurante? Então o imposto seletivo para bares e adegas merece a sua atenção. Você não vai pagar esse tributo em uma guia própria, mas ele pode chegar ao seu custo pelo preço do fornecedor. Neste guia, explicamos o que a MP 1.399/2026 define, quem recolhe o imposto, quando o aumento de verdade pode vir e o que fazer agora.
Atualizado em 11 de novembro de 2026. A MP ainda precisa passar pelo Congresso, e vamos revisar o texto quando houver mudanças.
O que é o Imposto Seletivo e o que a MP 1.399/2026 define
O Imposto Seletivo (IS) é um tributo criado pela reforma tributária para itens que o governo quer desestimular, como cigarro e bebida alcoólica. O governo publicou a MP 1.399/2026 em edição extra do Diário Oficial de 4 de novembro de 2026. Ela fixa as alíquotas do IS para 2027, e a cobrança produz efeitos a partir de 2 de fevereiro de 2027, segundo o Contábeis.
A MP alcança estes grupos de produtos e atividades:
- cigarros e demais produtos fumígenos;
- bebidas alcoólicas;
- bebidas açucaradas, categoria que inclui os refrigerantes;
- veículos, aeronaves e embarcações;
- concursos de prognósticos, como apostas e loterias.
Quem recolhe o Imposto Seletivo: o bar paga?
Em regra, o bar não recolhe o IS. Pela lógica da LC 214/2025, o imposto incide uma única vez, normalmente na fábrica ou na importação. Quem só revende, como bares, adegas e restaurantes, não recolhe de novo.
Mesmo assim, o valor não desaparece. O fabricante inclui o imposto no preço que cobra do distribuidor, o distribuidor repassa ao bar, e o bar repassa ao cliente. Por isso o IS não aparece na sua guia, mas pode aparecer no seu custo de compra.
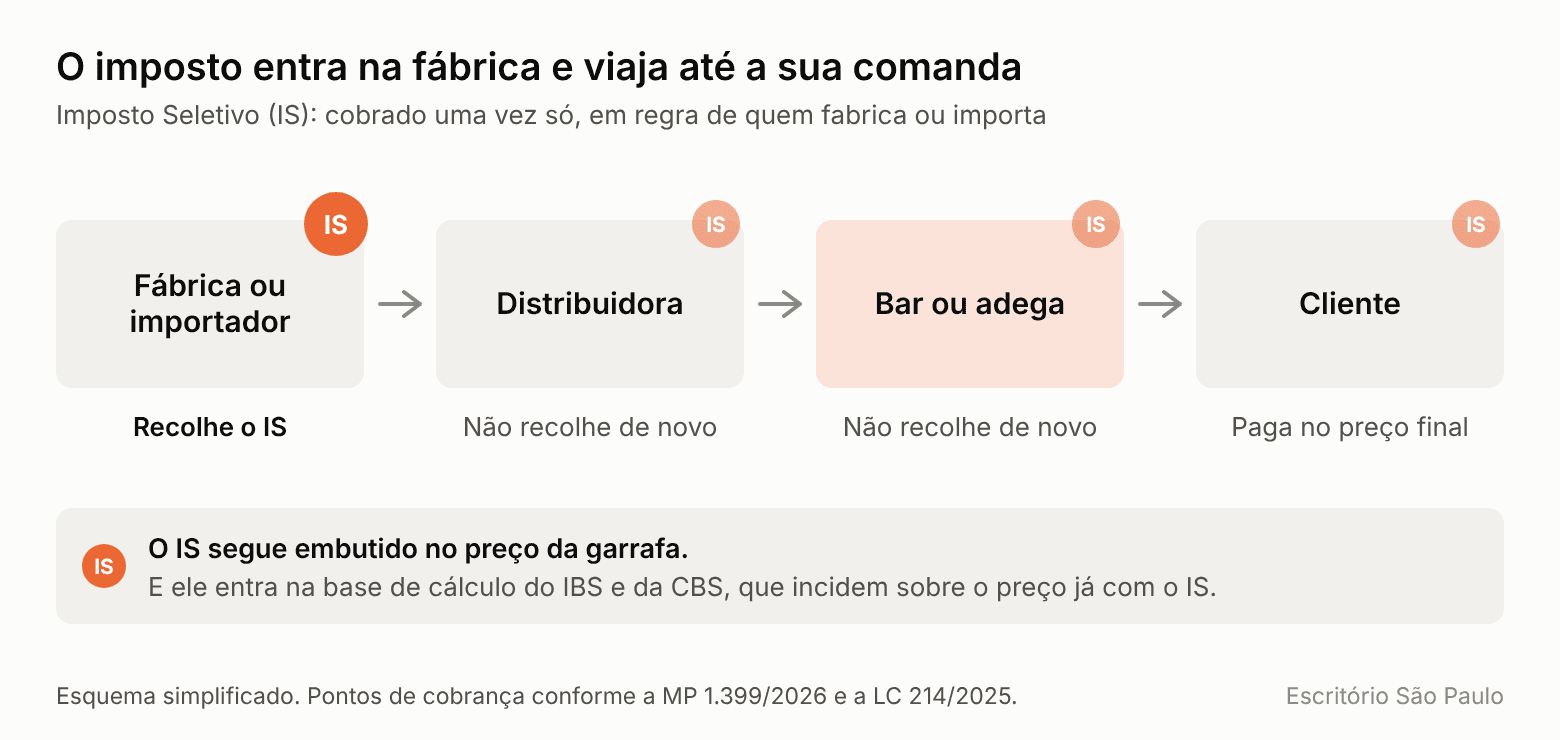
O IS entra na fábrica ou na importação e segue embutido no preço da garrafa até a comanda.
Por que o IS pode pesar ainda mais no seu custo
Há um detalhe importante: o IS integra a base de cálculo do IBS e da CBS, conforme o escritório Barbieri Advogados. Em outras palavras, os novos impostos sobre consumo incidem sobre um preço que já carrega o IS. Assim, o efeito final no preço de compra tende a ser maior do que a alíquota do IS sozinha.
O impacto real no seu caixa depende do seu regime (Simples Nacional ou Lucro Presumido), dos créditos que você consegue aproveitar e da forma como o fornecedor repassa o aumento. Por isso, cada caso pede uma simulação própria.
Quais são as alíquotas do IS para bebidas em 2027
Para bebidas, a alíquota inicial parte da alíquota atual do IPI e passa por um fator de conversão. Veja alguns exemplos da MP, levantados pelo Barbieri Advogados:
| Bebida | Alíquota inicial (IPI) | IS em 2027 |
|---|---|---|
| Bebidas açucaradas (refrigerantes) | 2,6% | 2,6% |
| Cerveja de malte | 3,9% | 4,2% |
| Vinhos e demais fermentados | 6,5% | 8,0% |
| Destilados (parte da posição 22.08) | 19,5% | 24,0% |
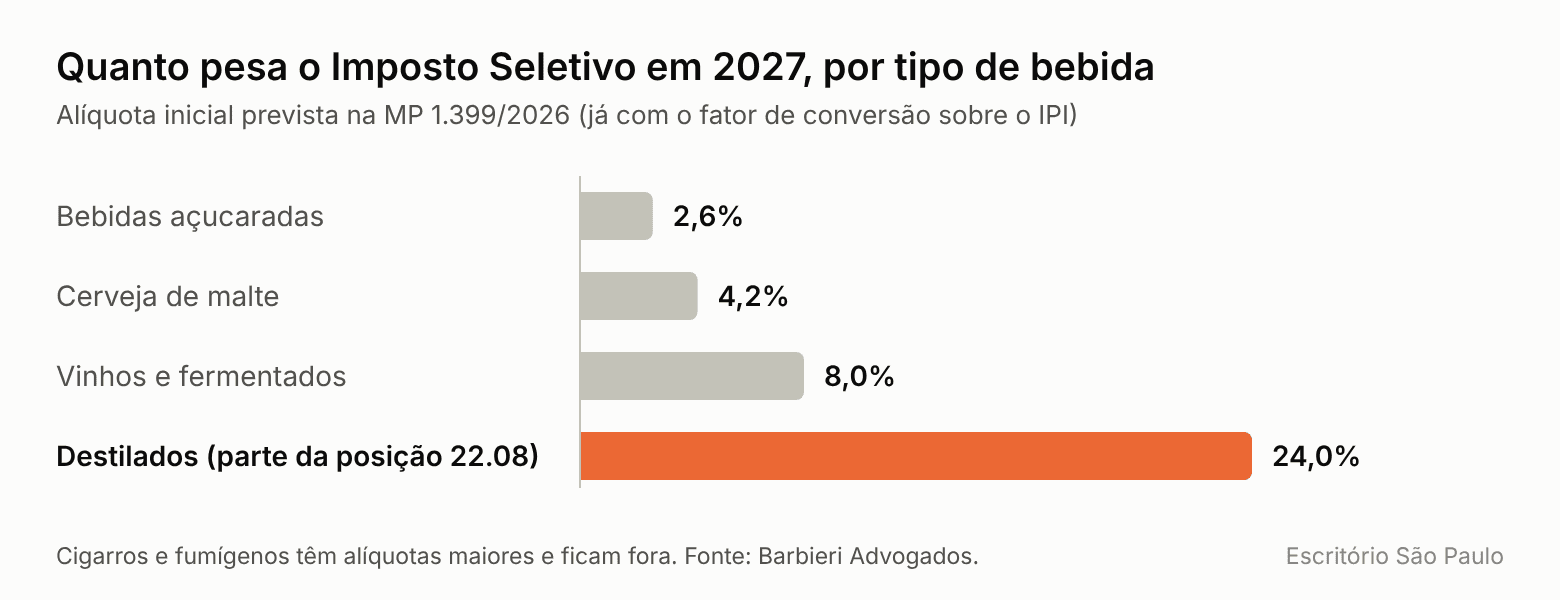
Alíquota inicial do Imposto Seletivo em 2027, por tipo de bebida.
Em resumo, quem vende destilados sente o peso maior do IS, enquanto refrigerantes e cerveja ficam em patamares mais baixos. Como o IPI sai de cena em 2027, o governo usa a alíquota antiga como ponto de partida para manter o nível de carga atual.
O IS vai subir em 2027?
Em 2027, a ideia do governo é manter a carga próxima da atual. O aumento de verdade pode vir a partir de 2028, porque as regras da MP valem apenas para 2027. O governo tem até 31 de maio de 2027 para enviar ao Congresso o projeto de lei com as alíquotas de 2028, e a MP segue valendo até essa lei entrar em vigor.
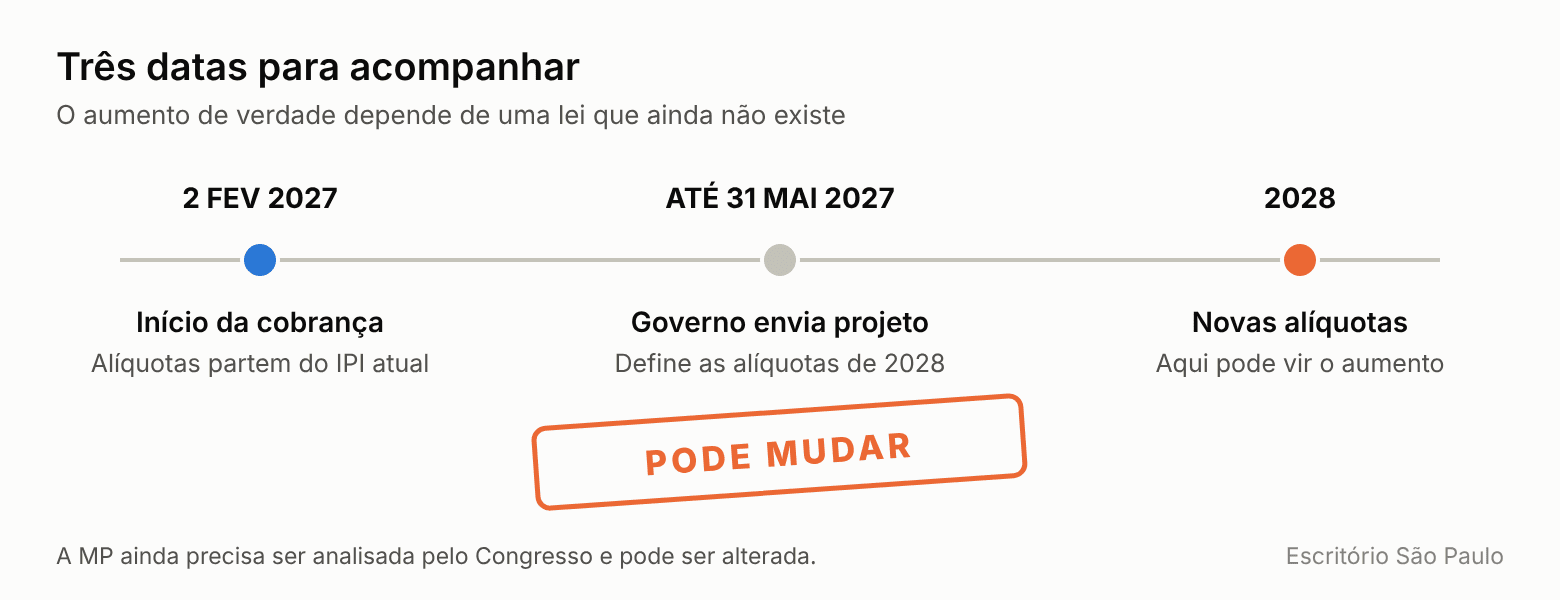
Três datas para acompanhar. Tudo pode mudar durante a análise no Congresso.
O que ainda pode mudar
A MP ainda não é lei definitiva. Veja os pontos em aberto:
- A Câmara e o Senado podem aprovar, alterar ou rejeitar a MP.
- Há debate jurídico sobre se a cobrança em 2027 exige a conversão da MP em lei até 31 de dezembro de 2026, segundo o Barbieri Advogados.
- O IPI deve acabar em 31 de dezembro de 2026. Por isso, o governo apresentou a PEC 22/2026, que prorroga o IPI sobre esses produtos até o IS começar, de acordo com o Comsefaz.
- O decreto pode reduzir o fator de conversão, e a Receita ainda deve publicar normas complementares.
O que fazer agora: 3 passos para o dono de bar ou adega
- Peça ao fornecedor a nova composição de preço. Pergunte, na virada do ano, quanto do preço corresponde ao IS, ao IBS e à CBS.
- Não remarque o cardápio no chute. Primeiro confirme o novo custo de compra, e só depois ajuste os preços.
- Revise a sua margem com o contador antes de 2028. Simule o regime tributário e o impacto das bebidas mais vendidas.
Tem bar, adega ou restaurante? Antes de mexer no cardápio, simule o seu caso.
Há quase 60 anos em Maringá, o Escritório São Paulo acompanha de perto as mudanças tributárias e atende comércios de todo o Brasil, com todo o processo feito de forma 100% remota. Nossa equipe analisa a sua margem, o seu regime e os seus fornecedores. Faça uma simulação gratuita com nossos especialistas e descubra o que muda no seu negócio.
Para entender como a reforma afeta o comércio como um todo, veja também nosso guia sobre reforma tributária para o comércio [SUBSTITUA pelo link real quando publicado].
Perguntas frequentes
O bar vai pagar o Imposto Seletivo?
Em regra, não. O IS incide uma única vez, normalmente na fábrica ou na importação. Porém, o valor chega embutido no preço que o bar paga ao fornecedor.
Quando o Imposto Seletivo começa a ser cobrado?
A cobrança produz efeitos a partir de 2 de fevereiro de 2027, conforme a MP 1.399/2026. Contudo, o Congresso ainda precisa analisar a medida, e o texto pode mudar.
O Imposto Seletivo vai encarecer bebidas em 2027?
A ideia do governo é manter a carga próxima da atual em 2027, já que as alíquotas partem do IPI. O aumento mais forte pode vir em 2028, quando uma nova lei deve fixar as alíquotas.
O IS é cobrado sobre refrigerante?
Sim. A MP prevê alíquota de 2,6% para bebidas açucaradas, categoria que inclui os refrigerantes.
O que o dono de bar deve fazer agora?
Primeiro, peça ao fornecedor a nova composição de preço. Em seguida, evite remarcar o cardápio sem base e revise a sua margem com o contador antes de 2028.
Este conteúdo tem caráter informativo e não substitui a orientação de um contador ou advogado tributarista. A reforma tributária está em fase de regulamentação, e alíquotas, bases de cálculo e prazos podem mudar; confirme as informações antes de tomar decisões.