Lucro Presumido para Dev em 2027: Por Que Pode Deixar de Compensar
Dev, você fatura R$ 40 mil ou mais por mês? Então atenção: o lucro presumido para dev em 2027 pode custar quase R$ 3 mil a mais por mês. O motivo é a reforma tributária, que troca PIS e Cofins pela CBS. Neste guia, mostramos a simulação completa, explicamos por que o impacto pesa mais para quem presta serviço e indicamos o que fazer antes de janeiro.
Atualizado em 6 de novembro de 2026. A alíquota da CBS ainda depende da decisão final do Senado, e vamos revisar o texto quando houver definição.
Resumo da simulação
Para comparar os cenários, usamos um desenvolvedor que fatura R$ 40 mil por mês, presta serviços no Brasil e atua em um município com ISS de 3%.
| Cenário | Imposto mensal |
|---|---|
| Lucro Presumido em 2026 | R$ 6.235 |
| Simples Nacional em 2026 (Fator R) | R$ 6.277 |
| Lucro Presumido em 2027 (projeção) | cerca de R$ 9.160 |
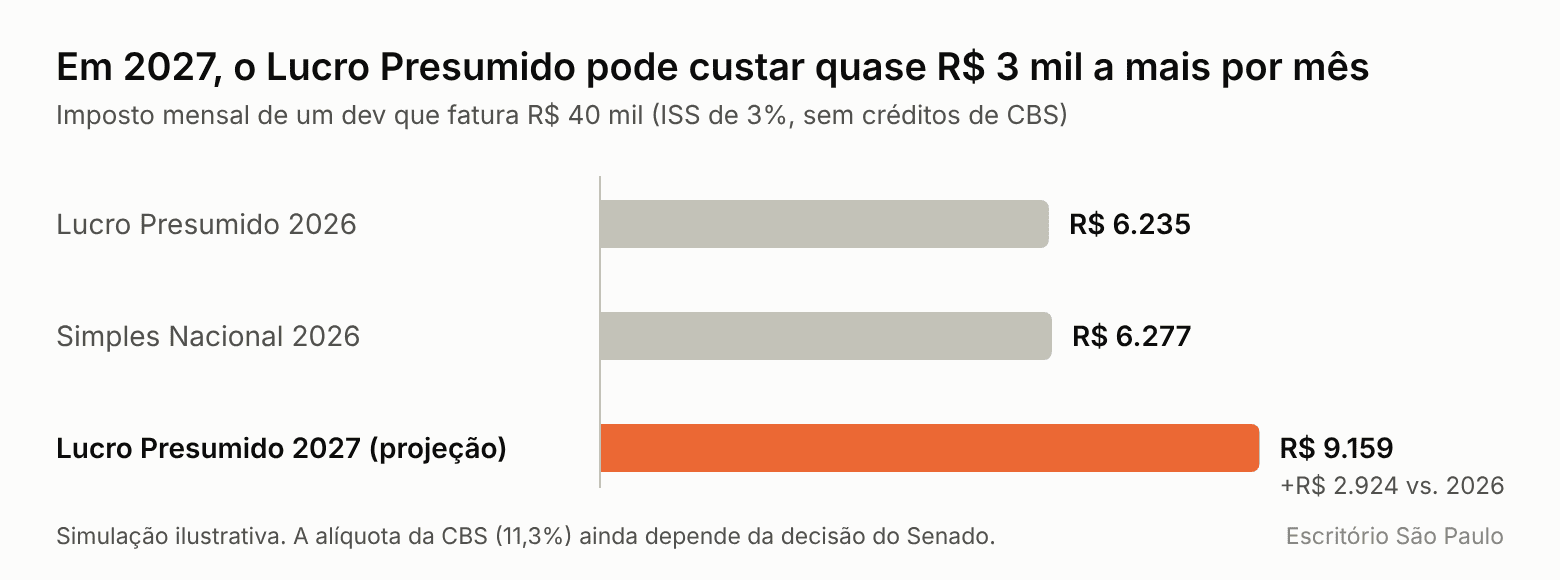
Imposto mensal de um dev que fatura R$ 40 mil: comparação entre 2026 e 2027.
Cenário atual em 2026: os dois regimes ficam quase empatados
Hoje, o lucro presumido custa cerca de R$ 6.235 por mês, já com os encargos de um pró-labore de um salário mínimo. No Simples Nacional, com pró-labore de 28% do faturamento para atingir o Fator R, a carga total fica em torno de R$ 6.277. Portanto, em 2026 o lucro presumido ainda leva uma pequena vantagem, de cerca de R$ 42 por mês.
Veja de onde vem cada valor no lucro presumido:
| Lucro Presumido em 2026 | Valor mensal |
|---|---|
| IRPJ (15% sobre 32% da receita) | R$ 1.920,00 |
| CSLL (9% sobre 32% da receita) | R$ 1.152,00 |
| PIS (0,65%) | R$ 260,00 |
| Cofins (3%) | R$ 1.200,00 |
| ISS (3%) | R$ 1.200,00 |
| INSS do pró-labore (patronal e do sócio) | R$ 502,51 |
| Total | R$ 6.234,51 |
Já no Simples Nacional, o cálculo muda bastante. Com faturamento de R$ 480 mil em 12 meses, a empresa se enquadra no Anexo III, com alíquota efetiva de 8,575%. Em seguida, entram os encargos do pró-labore de R$ 11.200:
| Simples Nacional em 2026 | Valor mensal |
|---|---|
| DAS (Anexo III, alíquota efetiva de 8,575%) | R$ 3.430,00 |
| INSS do sócio sobre o pró-labore (11%, até o teto) | R$ 932,31 |
| IRRF sobre o pró-labore (tabela progressiva) | R$ 1.914,88 |
| Total | R$ 6.277,19 |
Para entender melhor como o pró-labore de 28% funciona, veja nosso guia sobre Fator R para dev [SUBSTITUA pelo link real quando publicado].
O que muda em 2027: a CBS entra no lugar de PIS e Cofins
Em 2027, a CBS substitui o PIS e a Cofins. Hoje, no lucro presumido, os dois somam 3,65% da receita. Com a CBS, a conta sobe de patamar: o Tribunal de Contas da União (TCU) calculou uma alíquota de referência de 11,3%, acima das estimativas anteriores do governo, segundo o InfoMoney. Ainda assim, o Senado fará a definição final.
Estas regras sustentam a simulação:
- CBS efetiva de 11,2%: a LC 214/2025 prevê um redutor de 0,1 ponto percentual na CBS em 2027, conforme explica a Simtax.
- IBS de 0,1%: o novo imposto começa de forma residual, e ele compensa o redutor da CBS.
- ISS fora da base: durante a transição, o ISS não integra a base de cálculo da CBS e do IBS, segundo o escritório Barbieri Advogados.
- Poucos créditos: a CBS é não cumulativa, mas o dev gasta pouco com itens que geram crédito, já que o maior custo costuma ser mão de obra, como aponta o Guia Tributário.
Simulação para 2027: quanto o dev pode pagar a mais
Mantendo o exemplo de R$ 40 mil por mês, com ISS de 3% e sem créditos de CBS, o custo no lucro presumido muda assim:
| Tributo | 2026 | 2027 (projeção) |
|---|---|---|
| IRPJ | R$ 1.920,00 | R$ 1.920,00 |
| CSLL | R$ 1.152,00 | R$ 1.152,00 |
| PIS e Cofins | R$ 1.460,00 | extintos |
| CBS (11,2%) | não existe | R$ 4.345,60 |
| IBS (0,1%) | não existe | R$ 38,80 |
| ISS (3%) | R$ 1.200,00 | R$ 1.200,00 |
| INSS do pró-labore | R$ 502,51 | R$ 502,51 |
| Total | R$ 6.234,51 | R$ 9.158,91 |
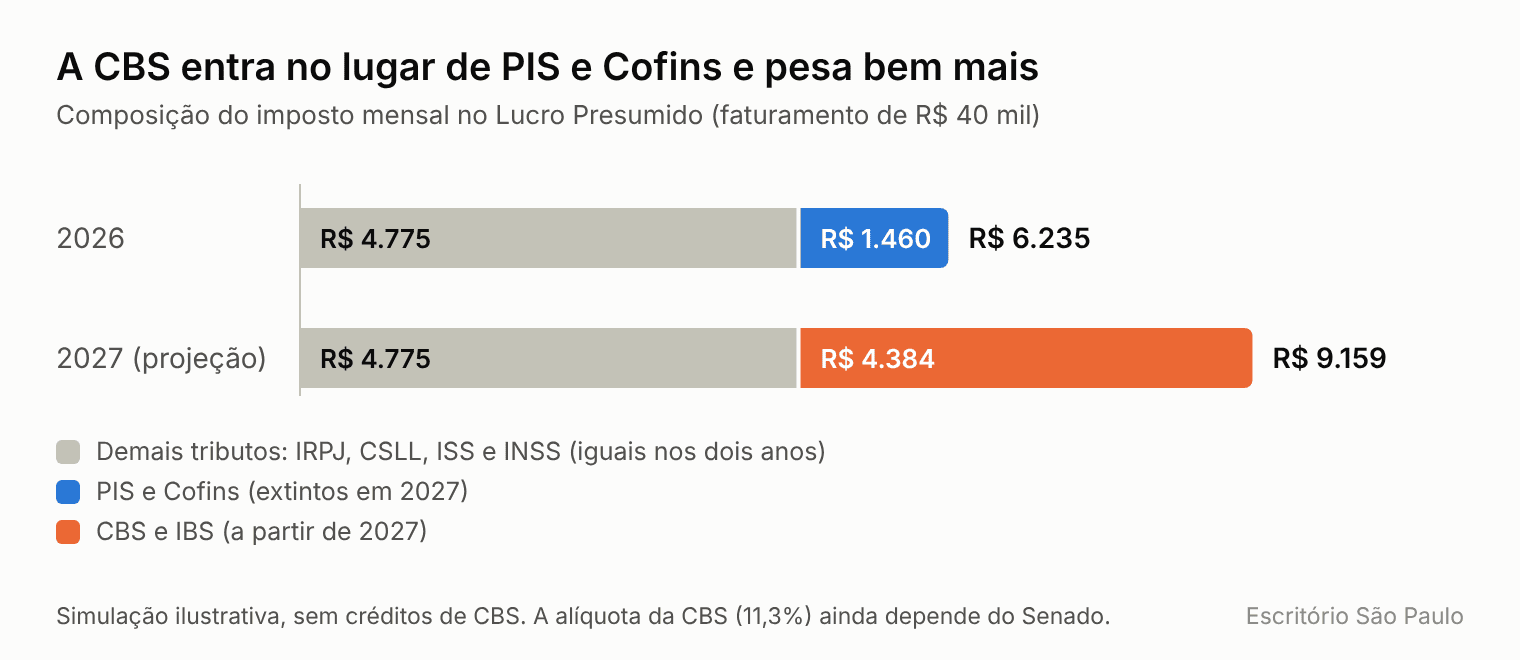
Composição do imposto mensal do dev no Lucro Presumido: 2026 x 2027 (simulação).
Em resumo, o custo mensal sobe de R$ 6.235 para cerca de R$ 9.160, uma alta de quase R$ 3 mil. Na prática, a carga passa de 15,6% para 22,9% do faturamento. Percebeu? O regime que hoje representa economia pode deixar de ser a melhor escolha.
Neste exemplo, não recalculamos o Simples para 2027. Se o DAS ficar perto do valor de 2026 (R$ 6.277), a diferença a favor do Simples seria de cerca de R$ 2.880 por mês.
Isso significa que todo dev deve migrar para o Simples?
Não. A decisão depende de quatro fatores, e cada um muda o resultado:
- Município: o ISS varia entre 2% e 5% e altera o total nos dois regimes.
- Fator R: o pró-labore necessário para ficar no Anexo III também gera INSS e imposto de renda, e isso pesa na comparação.
- Créditos tributários: quem compra equipamentos, softwares e serviços de terceiros pode compensar parte da CBS.
- Contratos: a forma como você negocia o preço e a quem cabe o novo imposto muda o custo real. Além disso, quem presta serviço ao exterior tende a ter regras próprias, e a simulação precisa refletir isso.
O que ainda pode mudar a conta
A simulação segue premissas simples, e alguns pontos ainda estão em aberto:
- O Senado define o percentual final da CBS, e a alíquota pode ficar diferente de 11,3%.
- Análises de mercado indicam que CBS e IBS ficam fora da base de presunção do IRPJ e da CSLL. Este exemplo não aplica esse ajuste, e ele pode reduzir parte do aumento.
- Existe discussão jurídica sobre a inclusão de IBS e CBS na base do ISS durante a transição, e o tema continua em aberto.
O que fazer antes de janeiro
- Refaça a simulação com os seus números reais: faturamento, ISS do município, pró-labore e despesas.
- Revise os contratos e veja quem arca com o novo imposto, inclusive cláusulas de reajuste.
- Confira o Fator R e o pró-labore que você paga hoje.
- Acompanhe a definição final da alíquota pelo Senado.
- Decida o regime antes da data de opção, porque a escolha costuma ser feita em janeiro e vale para o ano inteiro.
Premissas da simulação
Esta é uma simulação ilustrativa, com faturamento mensal constante de R$ 40 mil, ISS de 3%, sem créditos de CBS e IBS e sem aumento do preço-base do serviço. A estimativa de 2027 considera CBS de 11,2% após o redutor transitório, IBS de 0,1% e ISS fora da base de CBS e IBS. Os demais encargos seguem como no cenário de 2026. O Simples de 2026 usa pró-labore de 28% como hipótese específica. A carga efetiva dependerá da definição das alíquotas, das bases de cálculo, dos contratos, dos créditos e da situação individual de cada empresa.
Quer saber qual regime faz sua empresa pagar menos em 2027?
Há quase 60 anos em Maringá, o Escritório São Paulo acompanha de perto as mudanças tributárias e atende desenvolvedores de todo o Brasil, com todo o processo feito de forma 100% remota. Nossa equipe simula o seu caso com os números reais do seu CNPJ e compara Lucro Presumido e Simples Nacional. Faça uma simulação gratuita com nossos especialistas e descubra o melhor caminho para a sua empresa.
Perguntas frequentes
O lucro presumido vai acabar em 2027?
Não. O regime continua existindo, e o IRPJ e a CSLL seguem a lógica atual. O que muda é a troca de PIS e Cofins pela CBS, que costuma pesar mais para prestadores de serviço.
Qual será a alíquota da CBS em 2027?
O TCU calculou uma alíquota de referência de 11,3%, mas o Senado ainda define o percentual final. Com o redutor de 0,1 ponto percentual previsto em lei, a CBS efetiva ficaria em 11,2%, além de 0,1% de IBS.
O Simples Nacional também sobe em 2027?
Neste exemplo, não recalculamos o Simples. De forma geral, a CBS passa a compor o DAS no lugar de PIS e Cofins, e o impacto tende a ser menor, mas isso exige simulação caso a caso.
Quem fatura menos de R$ 40 mil também sente o impacto?
Sim, porque a CBS incide sobre qualquer faturamento no lucro presumido. Já o resultado da comparação com o Simples muda conforme a faixa de faturamento e o Fator R.
Quando devo decidir o regime para 2027?
Antes de janeiro, já que a opção costuma ser feita nesse mês e vale para o ano inteiro. Por isso, vale simular agora, enquanto ainda dá tempo de ajustar contratos.
Este conteúdo tem caráter informativo e não substitui a orientação de um contador ou advogado tributarista. A reforma tributária está em fase de regulamentação, e alíquotas, bases de cálculo e prazos podem mudar; confirme as informações antes de tomar decisões.